As respostas às perguntas mais frequentes relativas à NFS-e Nacional, no contexto da Reforma Tributária do Consumo estão disponíveis em: https://fazenda.pbh.gov.br/nfse/FAQ
Fique atento! Este documento poderá sofrer atualizações ao longo das próximas semanas.
NFS-e Nacional: orientações gerais para contribuintes de Belo Horizonte (atualizado em 14/08/2026)
Data: Assunto: SMFA divulga informações e parâmetros necessários para a emissão de NFS-e Nacional cujo ISSQN é devido a Belo Horizonte
Prezado Contribuinte,
A Secretaria Municipal de Fazenda (SMFA), por meio da Diretoria de Fiscalização e Auditoria Tributária (DFAT), vem, por meio deste aviso, fornecer alguns parâmetros importantes para o preenchimento das Notas Fiscais de Serviços Eletrônicas (NFS-e) emitidas por contribuintes do ISSQN em Belo Horizonte.
NOTA TÉCNICA SE/CGNFS-e Nº 004 V2 DESOBRIGA TEMPORARIAMENTE A INFORMAÇÃO DO GRUPO "IBSCBS" A PARTIR DE JANEIRO/2026
Foi publicada em 10/12/2025 a versão 2.0 da Nota Técnica SE\CGNFS-e nº 004, que está disponível aqui. Esta NT traz as seguintes novidades: 1. Desligamento das Regras de Validação de Obrigatoriedade dos Grupos “IBSCBS” 2. Disponibilização de Ambiente de Testes para os Grupos “IBSCBS” - Piloto 3. NFS-e Via
Recomendamos fortemente aos responsáveis pela confecção de software de emissão/gestão da NFS-e de padrão nacional para contribuintes e municípios uma leitura atenta à referida Nota Técnica, especialmente nos itens 1.1, 1.2 e 1.3.
Estejam atentos também às notícias e novos documentos técnicos que são publicados e atualizados periodicamente no Portal da NFS-e Nacional (https://www.gov.br/nfse/pt-br).
ATUALIZAÇÃO: Foi publicado o Ato Conjunto RFB/CGIBS nº 4,A de 30 de julho de 2026, que estabelece as datas de início da obrigatoriedade de emissão dos documentos fiscais eletrônicos previstos nos regulamentos do IBS e da CBS, entre eles a Nota Fiscal de Serviços Eletrônica (NFS-e) e a Nota Fiscal de Serviços Eletrônica de Exploração de Via (NFS-e Via). Veja mais detalhes sobre isso na mensagem publicada aqui mesmo neste site BHISS, em 31/07/2026, intitulada "NFS-e Nacional: novo cronograma de obrigatoriedade dos campos de IBS/CBS".
COOPERATIVAS
Ato cooperado e art. 10 da Lei 8.725/2003:
As cooperativas que pratiquem atos cooperativos, conforme definição legal, devem emitir as NFS-e referentes a estes atos utilizando o regime especial “Ato Cooperado”. Este procedimento faz com que a nota fiscal saia sem o imposto destacado, não gerando débitos para o contribuinte.
As cooperativas que emitem suas notas em conformidade com o art. 10 da Lei 8.725/2003 deverão emitir duas NFS-e distintas, sendo uma nota para o ato cooperativo auxiliar (informando o regime especial de ato cooperado) e outra nota para o valor efetivamente recebido pela cooperativa (sem regime especial e com o ISSQN destacado).
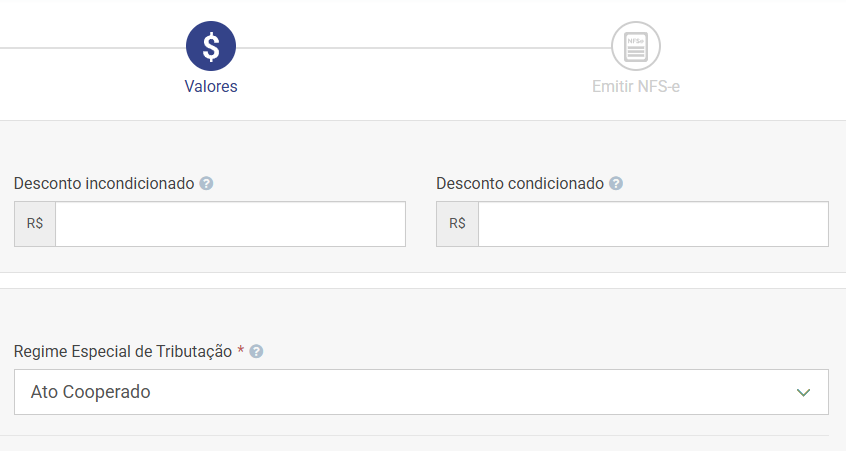
Para emissão via API da nota de ato cooperado, essa informação deve ser inserida no campo <regEspTrib> da DPS, com o valor “1”.
Para emissão via Web, deve-se selecionar o referido regime no campo “Regime Especial de Tributação” na tela de Valores, conforme imagem abaixo:
Alíquota diferenciada de 3%:
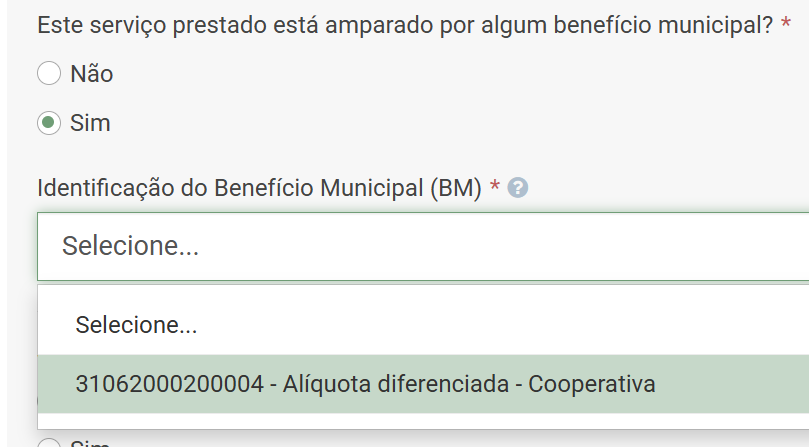
As cooperativas que prestarem serviços cujo ISSQN seja devido em Belo Horizonte deverão informar que gozam de um BENEFÍCIO MUNICIPAL para poderem usufruir da alíquota de 3% definida na legislação.
Para emissão via API, o identificador (ID) do benefício deve ser informado no campo <nBM> da DPS. Este benefício possui ID 31062000200004 no ambiente de produção restrita e 31062000200002 no ambiente de produção.
Para emissão via Web, deve-se responder "Sim" na pergunta "Este serviço prestado está amparado por algum benefício municipal?" na tela de Valores, conforme imagem abaixo:
PROFISSIONAIS AUTÔNOMOS E TITULARES DE CARTÓRIOS
Os profissionais autônomos e titulares de cartórios são, pela legislação do ISSQN de Belo Horizonte, dispensados da emissão de NFS-e. Entretanto, aqueles que desejarem emitir NFS-e a partir de 01/01/2026, diante das disposições trazidas pela legislação do IBS/CBS, devem solicitar sua habilitação no sistema nacional por meio do serviço ISSQN - Esclarecimentos sobre Legislação e Preenchimento de DES/ NFS-e, acessível por este link.
Em ambos os casos, o contribuinte deverá emitir sua NFS-e informando seu CPF e sua Inscrição Municipal (IM). O contribuinte deverá, ainda, na NFS-e, indicar o regime especial correspondente: "Profissional Autônomo" ou "Notário ou Registrador" (para emissão via API, essa informação deve ser inserida no campo <regEspTrib> da DPS, com o valor “5” para autônomos e "4" para os titulares de cartórios).
É importante destacar que a forma de recolhimento do ISSQN por estes contribuintes não sofre alteração com a emissão da NFS-e, permanecendo válidos os procedimentos que já eram adotados.
BENEFICIÁRIOS DO PROEMP
As entidades beneficiárias do Programa de Incentivo à Instalação e Ampliação de Empresa (Proemp) devem emitir suas NFS-e indicando o regime especial "Outros". Para emissão via API, essa informação deve ser inserida no campo <regEspTrib> do DPS, com o valor "9".
O regime especial "Outros" não deve ser incluído (isto é, o campo deve ser preenchido com "Nenhum" no emissor Web e, para emissão via API, o campo <regEspTrib> do DPS deve ser preenchido com o valor "0") caso a NFS-e emitida seja relativa a um serviço não abrangido pelo Proemp, conforme o Certificado de Incentivo Fiscal (CIF).
Vale destacar que, nos termos do art. 11 do Decreto 17.044/2019, a utilização do benefício fiscal sobre a prestação de serviços não incluídos no CIF-Proemp implicará a imediata exclusão do incentivado do Proemp, a anulação de todos os incentivos concedidos e eventualmente usufruídos no âmbito do programa, com a perda da redução do imposto e dos diferimentos já ocorridos e a exigência imediata do imposto vencido, acrescido dos gravames legais, sem prejuízo das penalidades cominadas às infrações tributárias apuradas.
No campo descritivo da nota, o contribuinte deve informar que é beneficiário do programa e o número do CIF correspondente.
DESDOBRAMENTOS MUNICIPAIS
As NFS-e emitidas pelo Emissor Nacional cujo ISSQN seja devido à Belo Horizonte devem ter, além do campo <cTribNac> (6 dígitos), o campo <cTribMun> preenchido. Este campo corresponde ao desdobramento municipal dos serviços constantes da Lista de Serviços da Lei Complementar nº 116/2003, análogos aos CTISS já existentes, e possui 3 dígitos.
Os desdobramentos municipais podem ser consultados por meio do serviço "ISSQN - Correlação CTISS - Código de Tributação do ISSQN/ Código de Tributação Nacional" (acessível por meio deste link). Também é possível consultar os desdobramentos pelo Emissor Web da NFS-e Nacional.
CORRELAÇÃO DA NBS COM A LISTA DE SERVIÇOS DA LEI COMPLEMENTAR 116/2003
A Nomenclatura Brasileira de Serviços (NBS) é o classificador nacional para a identificação dos serviços e intangíveis que produzam variações no patrimônio. Este código já deve ser informado nas NFS-e emitidas para a exportação de serviços e, nos demais casos, será exigida a partir de 01/01/2026, atendendo aos requisitos da reforma tributária. A correlação entre os códigos da NBS e os itens e subitens da Lista de Serviços da LC 116/2003 pode ser consultada no portal nacional da NFS-e, na área de documentação técnica RTC, ANEXO VIII (acessível por meio deste link).
REGIMES ESPECIAIS DE TRIBUTAÇÃO
No layout da NFS-e Nacional, são previstos alguns tipos de Regimes Especiais de Tributação Municipal, que devem ser informados no campo <regEspTrib>. Em Belo Horizonte, são admitidos os regimes:
1 - Ato Cooperado (específico para utilização pelas cooperativas, em caso de emissão de nota cujo valor integral é referente ao valor repassado a cooperados); 2 - Estimativa; 4 - Notário ou Registrador; 5 - Profissional Autônomo; 6 - Sociedade de Profissionais (destinado às Sociedades de Profissionais Liberais - SPL); 9 - Outros (destinado, no caso de Belo Horizonte, aos beneficiários do Proemp).
INSCRIÇÕES MUNICIPAIS
No layout da NFS-e Nacional, o campo <IM> é numérico. Por isso, os contribuintes migrados para o Emissor Nacional em 01/10/2025, em 01/11/2025 e em 01/01/2026 cujo dígito verificador da Inscrição Municipal é "X" foram cadastrados no sistema substituindo este caractere por "0". Assim, os contribuintes que emitirem suas notas via API devem ter isso em mente ao preencher o campo <IM>. É também possível consultar a IM cadastrada pelo Emissor Web.
Os contribuintes migrados em 01/12/2025, bem como aqueles cuja atividade foi iniciada após esta data ou que mudaram seu endereço para Belo Horizonte após esta data devem emitir suas NFS-e sem informar a IM, salvo eventuais casos específicos, que serão devidamente informados às entidades afetadas.
MENSAGENS NO CAMPO DE INFORMAÇÕES COMPLEMENTARES
A NFS-e nacional ainda não possibilita ao município a inserção automática de mensagens no campo de Informações Complementares. Caso o contribuinte deseje ou seja obrigado pela legislação a inserir mensagens no documento fiscal para não ter o ISSQN retido na fonte, ele mesmo deve fazê-lo, utilizando-se do campo correspondente no emissor web ou do campo <xInfComp> no arquivo XML da DPS, para aqueles que emitem via API.
MUDANÇA NA INFORMAÇÃO DE DOCUMENTOS COMPROBATÓRIOS DAS DEDUÇÕES
A legislação municipal permite que certas atividades tenham deduções ou reduções na base de cálculo do Imposto Sobre Serviços de Qualquer Natureza (ISSQN). Em alguns desses casos, é obrigatório informar os documentos que comprovam o direito a essa dedução. Sobre isso, veja mensagem publicada aqui mesmo no site BHISS em 02/10/2025.
Antes da adoção do padrão nacional da NFS-e, a identificação dos documentos que comprovam as deduções era exigida na Declaração Eletrônica de Serviços (DES). Com a adoção da NFS-e de padrão nacional, esta informação passa a ser exigida diretamente na nota fiscal, no momento da sua emissão, quando o município assim determinar.
Assim, não será mais necessário informar os documentos comprobatórios das deduções na DES. Esta obrigação acessória já é cumprida no momento da emissão da nota fiscal eletrônica de padrão nacional.
Para refletir essa mudança, o programa da DES foi atualizado e não exigirá mais essa informação. Certifique-se de que está utilizando a última versão do programa da DES (versão 3.01 Build 154 ou superior). Para mais orientações sobre essa atualização, veja mensagem publicada aqui mesmo no site BHISS em 05/12/2025.
As NFS-e emitidas utilizando os subitens 7.02, 7.05, 9.01, 10.01, 10.02, 10.03, 10.04, 10.05, 10.08 e 17.06 somente admitem dedução na modalidade "por documentos". Nesses casos, o contribuinte deve informar qual é o documento que embasa a dedução realizada, de forma análoga ao que era feito na DES. Os subitens 4.22, 4.23, 5.09, 6.01, 6.02, 9.02, 10.06, 10.07, 10.09, 10.10, 12.13, 14.01, 14.03, 15.01, 15.10, 16.02, 17.10, 17.11, 17.12, 17.14, 21.01 e 25.03, por sua vez, admitem dedução por valor monetário, em que basta o contribuinte informar o valor a ser deduzido.
ISENÇÃO DE ISSQN DESTINADA A PPFHIS
Os contribuintes que fizerem jus à isenção de ISSQN prevista na Lei Municipal nº 9.814/2010, destinada às obras de construção civil vinculadas aos Programas Públicos de Financiamento Habitacional de Interesse Social (PPFHIS) devem solicitar seu credenciamento no sistema para que seja possível a emissão da NFS-e com a indicação da referida isenção.
Tal solicitação deve ser acompanhada dos respectivos comprovantes emitidos pela Caixa Econômica Federal e pela Urbel, e feita através do serviço ISSQN - Esclarecimentos sobre Legislação e Preenchimento de DES/ NFS-e, acessível por este link.
INFORMAÇÃO DOS NOVOS TRIBUTOS (IBS/CBS) NO DANFS-E E EMISSOR WEB
Informamos que os campos que integram o grupo de informações relativo aos novos tributos introduzidos pela Reforma Tributária do Consumo (IBS e CBS) já estão disponíveis para informação no Emissor Web e também no Documento Auxiliar da NFS-e (DANFS-e).
Em que pese ainda não serem de informação obrigatória, conforme Ato Conjunto RFB/CGIBS nº 4,A de 30 de julho de 2026, eles já podem ser informados na NFS-e, tanto as emitidas pela modalidade Web, quanto por API.
INFORMAÇÃO SOBRE O CAMPO “DEDUÇÕES” NO DANFS-e
No âmbito das atividades de publicidade e propaganda, a legislação municipal admite, em determinadas hipóteses, a aplicação de deduções ou reduções na base de cálculo do Imposto Sobre Serviços de Qualquer Natureza (ISSQN). No entanto, foi identificado que, nas NFS-e emitidas por meio da exportação da DPS para o sistema da NFS-e padrão nacional, o processo de importação pode não refletir integralmente os valores de repasse a subcontratados.
Em razão disso, tais valores podem não ser evidenciados na geração do DANFS-e, especificamente no campo “Total de Deduções/Reduções”, que corresponde ao montante deduzido da base de cálculo.
Ressalta-se que, embora os referidos campos estejam previstos no layout e possam ser informados na emissão via API, a sua disponibilização no Emissor Web da NFS-e padrão nacional, bem como a correspondente exibição no DANFS-e, ainda se encontram em desenvolvimento.
Por fim, destaca-se que o documento fiscal dotado de validade jurídica é o arquivo XML da NFS-e, devidamente assinado digitalmente, o qual deve ser considerado como referência para a verificação dos cálculos tributários e demais informações, inclusive no que se refere às deduções informadas.
Informamos, ainda, que este comunicado será atualizado à medida que surgirem novas orientações específicas para contribuintes de Belo Horizonte.
Atenciosamente,
DFAT – Diretoria de Fiscalização e Auditoria Tributária SUREM – Subsecretaria da Receita Municipal SMFA – Secretaria Municipal de Fazenda
COMUNICADO — NFS-e Nacional e Regime de Estimativa do ISSQN
Esclarecimento sobre a exigência de emissão da NFS-e Nacional pelos contribuintes do regime de estimativa do ISSQN
COMUNICADO — NFS-e Nacional e Regime de Estimativa do ISSQN
Data: Assunto: Esclarecimento sobre a exigência de emissão da NFS-e Nacional pelos contribuintes do regime de estimativa do ISSQN
A Secretaria Municipal de Fazenda informa aos contribuintes que possuem estabelecimento enquadrado no regime municipal de recolhimento do ISSQN por estimativa que a dispensa de emissão de documentos fiscais, prevista no art. 19 do Regulamento do ISSQN de Belo Horizonte, não afasta o cumprimento das obrigações estabelecidas pela legislação nacional do IBS e da CBS.
Nos termos do art. 60 da Lei Complementar nº 214/2025 e do art. 1º, inciso III, alínea “d”, e § 1º, do Ato Conjunto RFB/CGIBS nº 4/2026, as prestações devem ser documentadas por NFS-e Nacional a partir de 01/10/2026 para os serviços sujeitos ao ISS em geral, observados os prazos específicos aplicáveis a determinadas atividades e aos optantes pelo Simples Nacional. Esse cronograma refere-se às obrigações estabelecidas para o IBS e a CBS e não afasta as obrigações de emissão de documentos fiscais já exigíveis por outras normas. A emissão deverá ocorrer independentemente de solicitação do tomador, com preenchimento das informações exigíveis para cada operação.
Enquanto o enquadramento em estimativa permanecer vigente:
Emita a NFS-e Nacional indicando o regime especial de tributação “Estimativa”, sem destaque do ISSQN;
Continue recolhendo o ISSQN pelo valor estimado, mediante a guia municipal disponibilizada no BHISS;
Mantenha a transmissão regular da Declaração Eletrônica de Serviços — DES e o cumprimento das demais obrigações municipais.
Nessa sistemática de emissão, o ISSQN estimado não será deduzido automaticamente da base de cálculo do IBS e da CBS pelo Emissor Nacional.
A exigência de emissão da NFS-e Nacional não implica o encerramento automático do regime de estimativa. O contribuinte interessado poderá solicitar o cancelamento do enquadramento por meio do serviço “ISSQN - Regime de Estimativa - Solicitação, Revisão e Cancelamento”, disponível no Portal de Serviços da Prefeitura de Belo Horizonte (https://servicos.pbh.gov.br). Até que o cancelamento seja formalizado e sua data de efeitos seja comunicada, deverão ser mantidos os recolhimentos e as demais obrigações do regime vigente. Eventual revisão ou encerramento por iniciativa da Administração Tributária também será comunicado especificamente ao contribuinte.
Cabe ao contribuinte acompanhar as alterações legislativas e as orientações oficiais relativas à reforma tributária, especialmente as divulgadas pela Receita Federal do Brasil, pelo Comitê Gestor do IBS e pelo Comitê Gestor da NFS-e, e adequar seus procedimentos às obrigações e aos prazos aplicáveis. Esta publicação não substitui esse dever de acompanhamento e cumprimento da legislação.
Informamos, ainda, que a Resolução CGSN nº 194/2026 prorrogou até 15/10/2026 o prazo para solicitar opção pelo Simples Nacional, com efeitos a partir de 01/01/2027. Os contribuintes que preencham os requisitos poderão avaliar essa alternativa com seu responsável contábil. A solicitação não altera as obrigações exigíveis em 2026.
Atenciosamente,
DFAT – Diretoria de Fiscalização e Auditoria Tributária SUREM – Subsecretaria da Receita Municipal SMFA – Secretaria Municipal de Fazenda
DES-IF - Nova versão do validador
Implantação da nova versão do validador da DES-IF e de nova sistemática de outorga de procuração para sua consulta e transmissão
Data: Assunto: Implantação da nova versão do validador da DES-IF e de nova sistemática de outorga de procuração para sua consulta e transmissão
Prezados contribuintes,
Em razão da implantação do CNPJ alfanumérico e das alterações realizadas no controle de acesso para transmissão da Declaração Eletrônica de Serviços de Instituições Financeiras e equiparadas, autorizadas a funcionar pelo BCB (DES-IF), especialmente quanto aos mecanismos de autenticação dos transmitentes (titular, procurador ou delegatário), a Prefeitura de Belo Horizonte disponibiliza uma nova versão do validador da DES-IF.
Assim, as declarações transmitidas a partir de 01/10/2026 deverão ser realizadas exclusivamente por meio do novo validador, que será disponibilizado nesta mesma data no endereço eletrônico abaixo, ainda que os respectivos dados se refiram a competências anteriores:
Informamos também que foi alterada a forma de concessão de acesso para consulta e transmissão da DES-IF. A partir de agora, o acesso será concedido por procuração ou delegação, observando as mesmas regras aplicáveis ao Domicílio Eletrônico dos Contribuintes e Responsáveis Tributários do Município de Belo Horizonte (Decort-BH).
Os arquivos da DES-IF deverão ser assinados digitalmente por um dos seguintes certificados:
e-CNPJ da instituição declarante;
e-CPF do responsável legal;
e-CNPJ ou e-CPF do procurador ou delegatário previamente autorizado.
Em razão dessa alteração, também a partir de 01/10/2026, todas as procurações anteriormente concedidas exclusivamente para consulta e transmissão da DES-IF perderão automaticamente sua validade. Os usuários que necessitarem manter o acesso deverão emitir uma nova procuração ou delegação eletrônica por meio do Sistema de Controle de Acesso (SCA), disponível em:https://sca.pbh.gov.br/
Em caso de dúvidas ou eventuais problemas na instalação, configuração ou transmissão da DES-IF, as ocorrências deverão ser encaminhadas para o e-mail desif@pbh.gov.br, acompanhadas de imagens das telas de erro e da identificação da instituição financeira.
Atenciosamente,
DFAT – Diretoria de Fiscalização e Auditoria Tributária
SUREM – Subsecretaria da Receita Municipal
SMFA – Secretaria Municipal de Fazenda
SIMPLES NACIONAL – OPÇÃO PARA O EXERCÍCIO DE 2027
Opção pelo regime do Simples Nacional - Relatório de Análise Prévia
Data: Assunto: Opção pelo regime do Simples Nacional - Relatório de Análise Prévia
A Secretaria Municipal de Fazenda, por intermédio da Diretoria de Fiscalização e Auditoria Tributária, alerta os contribuintes interessados em ingressar no Simples Nacional, com efeitos a partir de 01/01/2027, de que a emissão do Relatório de Análise Prévia, disponibilizado no Portal do Simples Nacional, não formaliza nem substitui a solicitação de opção pelo regime.
A opção deverá ser efetivamente formalizada no Portal do Simples Nacional no período de 01/09/2026 a 30/09/2026. O Relatório de Análise Prévia tem caráter informativo e permite ao contribuinte conhecer previamente eventuais pendências que possam impedir o deferimento da opção. Essas pendências poderão ser objeto das providências necessárias à sua regularização, sem prejuízo da formalização da opção dentro do prazo estabelecido.
Recomenda-se, portanto, que o contribuinte verifique no Portal do Simples Nacional se a solicitação de opção foi efetivamente realizada.
ATENÇÃO: a formalização da opção não deve aguardar a regularização ou a liberação das pendências indicadas no Relatório de Análise Prévia. O contribuinte deve observar o prazo de opção, que se encerra em 30/09/2026.
Atenciosamente,
DFAT – Diretoria de Fiscalização e Auditoria Tributária SUREM – Subsecretaria da Receita Municipal SMFA – Secretaria Municipal de Fazenda
Simples Nacional – Notificação de exclusão do Regime
Relação de empresas que serão excluídas do Simples Nacional a partir de 01/01/2027
Simples Nacional – Notificação de exclusão do Regime
Data: Assunto: Relação de empresas que serão excluídas do Simples Nacional a partir de 01/01/2027
Senhores(as) optantes do Simples Nacional,
A Secretaria Municipal da Fazenda – SMFA, por intermédio da Diretoria de Fiscalização e Auditoria Tributária – DFAT, alerta que o prazo para regularização de débitos notificados pelo Município de Belo Horizonte em 07/04/2026, via Domicílio Tributário Eletrônico do Simples Nacional (DTE/SN), venceu em 24/08/2026. A regularização dos débitos após a referida data foi considerada intempestiva, acarretando a exclusão automática do SIMPLES NACIONAL a partir de 01/01/2027.
Neste caso, no entanto, novo pedido de opção de inclusão no regime poderá ser realizado pelo contribuinte até o último dia útil do mês de setembro/2026, diretamente no Portal do Simples Nacional, que será submetido à avaliação de todos os entes tributantes (União, Estados, Distrito Federal e Municípios) aos quais esteja sujeito, para verificação da regularidade fiscal e deliberação quanto à possibilidade jurídica do pedido.
A relação das empresas que serão excluídas por este Município a partir de 01/01/2027, assim como os respectivos débitos motivadores, encontram-se disponibilizados mediante acesso ao seguinte link: https://fazenda.pbh.gov.br/simplesExclusao/2026.asp